AI万亿资本开支与泡沫风险
评估科技巨头大规模算力资本支出、循环融资及商业回报与泡沫化争议
11个信源 · ↑1.6×参与该主题的先锋
全部段落
10月27日
- Jeremie Eliahou Ontiveros 在嘉宾看来,算力承诺并非不可承受,因为流动性和营收也在同步增长。 Jeremie将5000亿至6000亿美元的承诺与账面已有的逾1000亿美元相对照,并预计潜在融资将使资金规模超过2000亿美元。他的判断——“他们不会倒下”——仍未回答营收能否加速增长,兑现2027年的算力产能。
- SemiAnalysis 企业预算为增长提供了充足空间,但Q4季节性仍是未解的制约因素。 Joey估算,Anthropic的收入约相当于《财富》500强企业运营预算的0.1%,并预计随着正式AI预算扩张,2027年会很强劲。但上一年假期期间,两周内支出下降了20%;Doug对市场的判断则很直接:“AI股票已经涨累了。”
10月26日
10月23日
10月22日
- Kevin Kevin提出AI资本开支的回报门槛:到2029年累计约4万亿美元资本开支,若回报率为12%,就需要约5000亿美元自由现金流;按50%毛利率计算,相当于1万亿美元收入。 另一位发言者认为,这些数字并非遥不可及:Anthropic收入从Q1的50亿美元增至Q3的160亿美元,Nvidia也在快速增长,当前远期市盈率约13倍。他的结论是:“市场尚未给AGI定价。”
- Delphi Digital AI近期风险在于需求的反身性,而不只是债务。 自2024年以来,试图与Anthropic和OpenAI竞争的新实验室已融资400亿美元,其中很大一部分可能用于训练和调用模型。一位卖出新云厂商持仓的发言者称,这类公司太难估值;小组预计可能出现产能过剩,以及支出与收入错位,而非一路平稳增长。
10月21日
10月20日
10月19日
10月18日
10月17日
10月16日
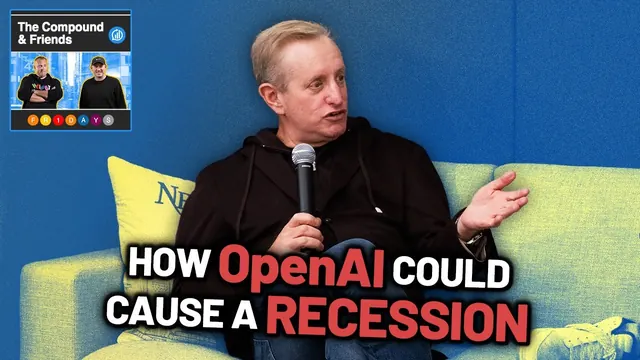
- The Compound Eisman认同,OpenAI若出事可能引发美国经济衰退,但规模不会达到2008年的程度。 这只是一个假设,Josh强调:“我不是在预测这件事。” Eisman指出风险敞口高度集中:Nvidia应收账款中,5家客户占70%;OpenAI约占Oracle积压订单的一半。另有一位主持人提出独立的价格战情景,设想Oracle最终破产。
- 保险资金的运用和政府持股,带出谁来承担AI投资风险的问题。 Michael说,如果投保人了解相关风险,投资者要求的回报率可能是12%,而他们拿到的利率可能只有3%。Eisman认为应当弄清投保人承担的风险,反对政府持有AI公司股权,因为这可能让公司显得“大到不能倒”,也质疑高管是否会承担个人责任。
10月15日
- Jensen Huang Jensen Huang 对算力的核心判断是:AI需求会发生两次复合增长——推理消耗的算力大幅增加,而有用的智能也会被雇佣去完成多得多的工作。 Agents 保留“战略选择权”,能够探索替代方案、反思、剪枝并调用工具;记忆系统和软件外骨骼则把模型变成企业员工。这也是他即便认为智能成本会下降,仍看到算力有望增长“10亿倍”的原因。
- Huang 预计,智能成本下降会扩大野心,而不是减少支出或工作。 Gerstner 提到,Navier–Stokes 进展背后约有10,000个Agents,以及估计400万美元的算力成本;他还估算,GPT1规模的训练任务在10年间可能从1000万–2000万美元降至约100美元。“每次学到新东西,都会打开一扇新门”;认知变便宜后,暴露出的问题 …
- 资本开支逻辑并不要求 OpenAI 和 Anthropic 实现万亿美元营收,因为 Huang 认为 AI基础设施需求分布在3个巨大池子里。 大约1/3是传统处理和仿真,增速约30–40%;或许1/4的算力、对应 Nvidia 业务略低于1/3的部分,服务多个前沿实验室,而不只是两家;另一个大池子则服务数千家初创企业、企业客户、主权客户和垂直AI公司。“我们给两家实验室施加了太大压力”——尽管他预计两者都会产生极其深远 …
10月14日
- Ray Dalio Dalio的核心警告是,变革性AI即使技术成立,买入价格不对也可能成为糟糕投资。 从家庭用电到收音机、汽车和飞机,过往突破都因潜力真实而吸引资本,但「万物皆有价」。投资者必须区分好技术与好投资。
- Nicholas Thompson 泡沫机制始于纸面财富增速远超可用现金。 一家公司可以以10亿美元估值融资50美元,瞬间创造名义财富,但「财富不是钱」:要进行消费,资产所有者必须出售资产或借款。因此,税收、IPO套现、持有人恐慌或债务偿付,都可能在AI最终价值尚不可知之前迫使市场卖出资产。
- Ray Dalio Dalio的泡沫指标显示,当前条件与2000年和1929年处于同一量级。 他将2008年定义为规模更小、但债务密集度更高的房地产泡沫;今天的风险则异常集中于GDP、财富、股票、债券、贸易、就业和地缘政治。其投资组合结论非常直接:「不要把一切都押在AI上」——无论是全仓买入,还是加杠杆做空。
- Nicholas Thompson 生产率奇迹只有在足够快地转化为应税收入时,才能解决债务问题。 Thompson的多头情景是,在「数据中心里的天才」推动下进入生产率提升10倍的时代;Dalio承认,只要收入增长足够,这一逻辑就能成立,但投资者必须追踪从生产率到工资或利润、政府收入、分配和时间窗口的完整链条。竞争也可能只是让服务更便宜,却无法把生产率收益转化为足够的收入。
10月12日
10月9日
- Dylan Patel SemiAnalysis认为,网络热传的图表大幅低估了AI基础设施建设的规模。 Dylan Patel估算,明年美国在数据中心、芯片及配套供应链上的资本开支将接近2万亿美元,相当于一个超过30万亿美元经济体的约5%–6%,而不是3.6%。美国还在为海外用户建设训练和推理能力,因此这轮建设的规模“远超任何其他有形基础设施投资周期”。
- Big Technology 三位数资本开支增速必须放缓,但 SemiAnalysis尚未看到足以标志繁荣破裂的需求信号。 超大规模云厂商资本开支在2026年Q3同比增长116%,而工程能力、制冷、芯片、资本以及再组织出1 GW产能的能力都在成为约束。需求仍然“显著超过供给”,在足够产能上线前,没人能判断缺口是10%、50%,还是实际上没有上限。
- Dylan Patel 把基础设施寿命和收入滞后纳入后,回本逻辑没有看上去那么离谱。 Dylan按GPU 6年、数据中心15年的使用周期建模:今天投入1万亿美元,可能需要累计带来约1.5万亿美元收入,即6年间每年2500亿美元,而不是立刻实现等额收入。他认为,只有2031年AI收入仍仅为3万亿美元,才会真正构成问题;同时他预计OpenAI和Anthropic合计收 …
10月8日
10月7日
10月6日
10月3日
10月2日
- Steve Eisman Steve Eisman认为,AI眼下的直接风险在于客户和收入过度集中,而不是需求不足。 Nvidia营收增长约110%,但其应收账款的70%来自5个客户;与此同时,据报道,OpenAI和Anthropic贡献了超大规模云厂商AI营收的70%,相当于云业务总营收的25-30%。“从 Nvidia 到超大规模云厂商的整条链条……都建立在 Anthropic 和 …
- OpenAI看起来是更脆弱的一环,因为其成本增速已经超过了本就很快的营收增速。 Eisman提到,OpenAI季度营收约为65亿美元,成本约为120亿美元;营收增加10亿美元的同时,成本增加了30亿美元。相比之下,Anthropic营收在3个月内增长超过100%。他认为,如果OpenAI失败,“整个美利坚合众国都会在一夜之间陷入衰退”。
- 只要模型公司继续增长、战略支持者继续为其提供资金,这个资本循环就能维持下去。 Eisman原本以为大部分资金来自风险投资,但后来表示,Amazon、Google、Microsoft、Nvidia和SoftBank才是主要出资方,由此形成了“融资上的循环”。只要两家头部实验室中的任何一家出现问题、投资者停止“继续掏钱”,循环就会断裂。
- 超大规模云厂商仍拥有规模护城河,但AI资本开支已经改变了它们的现金流结构,也让它们暴露于脆弱的客户群体。 Eisman提到,超大规模云厂商今年的AI支出约为7000亿美元、Oracle高度依赖OpenAI的承诺,以及Google在历史上持续产生充沛现金的情况下仍筹集了850亿美元股权资金。他建议关注这些支出的受益者——Nvidia、Micron、GE Vernova、Arista …
9月30日
- The a16z Show AI投资周期规模巨大,但小组认为,推动市场上涨的是盈利,而非估值倍数扩张。 自所引用的演讲发布、距今近4年以来,市场上涨90%,年化涨幅17%;近期股价上涨约20%,而估值倍数反而下降约20%;标普500指数目前交易于不足20倍盈利,对应盈利增速约15%。“我们无疑处于一个火热阶段”,但这与2000年或2021年不同,当时估值与增长已经脱钩。
- 超大规模云厂商的支出正在演变为一个规模持续超出预测的工业周期。 Alphabet、Amazon、Meta、Microsoft和Oracle将在2026年投入约7800亿美元,高于2025年的4160亿美元;市场预计自2027年起年支出将超过1万亿美元。Microsoft、Google和Amazon合计云业务积压订单约1.7万亿美元。算力需求是 …
- AI基础设施建设正在与更广泛的“原子新时代”合流。 预计到2040年,全球基础设施需求将达到90万亿美元,覆盖芯片、电力、冷却、工厂、水、道路、交通和技术工人。电网领域一个反直觉的判断是,共享投资可以让家庭受益:一项被引用的研究发现,数据中心容量每增加10%,居民电价就下降40个基点。