GPU折旧年限与算力云洗牌
评估Neocloud梯队分化、网络差距及老卡残值折旧
5个信源 · ↑1.7×参与该主题的先锋
全部段落
10月27日
10月25日
10月24日
10月23日
10月22日
- Latent Space 过去一年,GPU 采购市场剧变:Modal 从依赖超大规模云厂商的现货算力和一年期预订,转为与近 25 家云厂商合作,签下期限超过 3 年、且需支付可观预付款的协议,同时组建了 4 人采购团队和 10 人裸金属工程团队。 算力往往以“3 年期矩形”出售,交付从数月后开始,而实际需求却是突发、波动的。Modal 所主张的优势,是汇聚数千家客户的需求,再灵活切分算力。
- Erik Bernhardsson Bernhardsson 说,Modal 通过锁定长期预订,在某种程度上“实际上已经做多 GPU 价格”,但他更担心价格崩盘,而非进一步飙升。 硬件价格长期终究会下跌;当下的稀缺溢价大多流向 NVIDIA,部分流向新云厂商,而锁定供应的买家则可能“买在高点”。他正积极采购算力,但无意垄断市场:价格、利用率和转售市场可能同步下跌,正如他所举的 Hunt 兄弟白银市场案例。
- Latent Space 他解释了新云厂商的增长模式:先向大买家预售 5 年的芯片,再拿合同去华尔街融资,之后才购买硬件——“预售自己还没买到的东西”。 他以 Endscale 为例,称这家公司几乎没有算力,却从籍籍无名发展到项目储备达数千亿美元。Modal 的产品驱动增长模式无法同样锁定长期合同。他很高兴初创公司在开发 GPU 价格指数和衍生品,但怀疑 GPU 会不会成为类似“Henry Hub……布伦特原油”的高度商品化、可交 …
10月21日
10月17日
10月16日
10月9日
10月8日
10月3日
- Chase Lochmiller Crusoe 通过在 AI 栈上销售“数据中心、GPU 和 tokens”3种产品来管理大宗商品风险。 与可靠客户签订的5年 GPU 合约能提供投资回收和现金流,期限更短的合约利润率更高但续约风险也更大,而托管训练或推理则能用同一套基础设施获取更高利润率。其模式类似一家石油超级巨头:随着大宗商品价格变化,利润会在上游、中游和下游之间迁移。
- 访谈对市场共识最尖锐的挑战是:GPU 的经济使用寿命可能远超投资者的假设。 Crusoe 按6年折旧芯片,但2023年买入的 Hoppers 如今使用价格反而高于刚上市时;当服务把底层硬件抽象掉后,更老、更慢的芯片仍能提供更便宜的智能。“人们低估了应用和开发者把算力转化为价值的创造力”(“People underestimate the …
10月1日
9月27日
9月23日
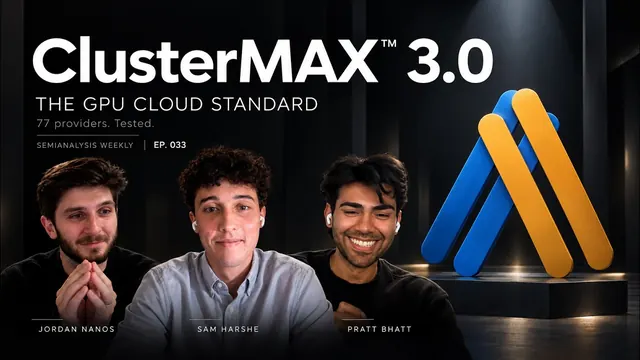
- SemiAnalysis ClusterMAX 3.0迎来实质性洗牌:Nebius与CoreWeave一同进入铂金档,Google Cloud加入Oracle所在的黄金档,Azure降至白银档,AWS、Crusoe和Together全部落入青铜档。 本轮SemiAnalysis评测了77家供应商,其Neocloud模型已覆盖323家,并采访了超过200名终端用户——这样的深度让层级调整不只是凭感觉。
- Sam Harshe GPU市场正处于“极其离谱的反向市场”(“ridiculous backwardation”):买家几乎愿意为几周内能交付的芯片支付任何价格,而等上几个月则能拿到大幅折扣。 Sam Harshe警告,这种环境让所有人看起来都很厉害——“现在业内几乎人人都像天才……哪怕你的五拼Kubernetes彻底坏了”——这意味着那些早期卖不出去的低质量供应商,如今反而能以更高利润率签单。
- SemiAnalysis 老GPU的终值正在以利多方向落地,正面反驳Dr. Burry关于折旧的批评:4年期H100合约如今仍在签署,而“OpenAI从未放弃过一块A100”——那批芯片来自2020年。 背后的物理约束是,GB300机架功耗为140–200kW,而传统机房只有30–40kW,无法容纳Vera Rubin;因此,这些场地很可能会让H100“一直运行到还能开机为止”。