早期VC投资范式与博弈
探讨早期风险投资的筛选逻辑、集中度及按比例认购权争议
3个信源 · ↑1.3×参与该主题的先锋
全部段落
10月25日
10月24日
10月22日
- 20VC 大型基金的回报目标正在压缩融资对象,也让种子轮持股更难变现。 Harry举例称,一家盈利、ARR达2000万美元且增速为600–700%的公司几乎无人问津;Jason将原因归结为大基金“只要十亿美元级仓位,否则免谈”。与此同时,5000万至1亿美元的种子轮估值,加上30万至50万美元的投资额度,可能让投资人在一家最终估值180亿美元的赢家身 …
- 能产生现金的软件公司可以让创始人获益,即使它们不符合风投行业对回报规模的要求。 Jason修正了自己过去对“融一轮就停”的推崇:不融资,或许反而能更自由地分配利润。讨论者质疑37signals所称3.7亿美元利润的具体数字,但认可其背后的财富创造逻辑。Bending Spoons则提供了另一种持有模式,不过Rory质疑软件资产能否像Berkshire的 …
- 风投公司上市后必须持续扩大资产规模,而LP流动性回流可能为下一轮融资周期提供资金。 Rory估算,要实现有意义的公开上市,每年需要约8亿至10亿美元管理费收入,并警告上市结构可能改变投资文化。Harry预计,SpaceX分配收益以及Anthropic、OpenAI可能进行的IPO,会让资金重新流入风投。哈佛据报取得27.1%的回报,既展示了押注少数主导型私营资产 …
- The a16z Show ACC Crypto Fund 正在扩展为「a16z Frontier」,专门投资 Chris Dixon 的合伙人 Martine 所说的“外行星”领域——那些新到或怪到无法归入公司现有垂直赛道的类别。 背后的逻辑是,加密行业的边界已经模糊,和金融科技、华尔街交织在一起(「Stripe 算加密公司吗?」);而垂直赛道的组织架构留下了一个覆盖空白,最古怪的创业者容易被遗漏。Ben Horowitz 的表述点出了这项投资的核心:「比类别更重要、比产品更重要的是,我们投资创业者,而最有 …
- Marc 表示,公司的投资判断逻辑已经反转:过去他们会问「这个想法是不是太有野心?」 现在更常问:「野心够不够大?」Dixon 认为,AI 可能让技术进步「提前20年到来」,迫使人们重新评估技术风险,也重新审视「科学项目还是工程项目」这套框架——一支30人的团队,如今就可能有把握打造一家全栈设备公司;这类公司10年前或许需要1,000人。
10月19日
- Sameer Dholakia 资本可以巩固市场领先地位,却无法替代卓越产品。 Dholakia认为,融资能推动更快扩张、提升品牌、招揽人才并赢得更多客户。法律AI体现了这一机会:他估算全球法律服务市场约1万亿美元,降价有望释放此前未得到满足的需求。
- 风险投资最有胜算的布局,是大型全球平台与具备明确优势的专业机构。 Bessemer为种子轮和早期投资募资17.5亿美元,为成长期投资募资40亿美元;Dholakia很难看出,小型种子基金如何在资本密集型AI领域拿到足够多的“出手机会”。他认为,缺乏差异化的中间地带很难赚钱,但成本更低、增速更慢的公司仍可能带来风险投资级别的回报。
- Dholakia认为,大型成长基金仍有机会实现5倍以上回报,因为投资结果的体量已经扩大。 Bessemer可能在同一家公司多轮投入2亿至4亿美元,上一只成长基金约20%的资金投向了Anthropic。两位嘉宾都看好那些业务更成熟、仍有望实现10至20倍回报的后期机会;这仍是投资时的目标,而非既成结果。
10月17日
10月15日
- 20VC Valor Atomics 与 Day One Ventures 之争表明,按比例认购权是一项有价值的经济期权,而非投资人的礼仪性权利。 Day One 在种子轮投资约 100万美元,在 A 轮投资 1500万美元,持股约 5%,并拒绝放弃参与一笔 100亿美元、估值 600亿美元的 B 轮融资。Jason Lemkin 和 Rory O’Driscoll 都认为,尽管 Day One 可能确有充分的申诉理由,但在 …
- 双方都没有妥善处理按比例认购权争议,但市场上的评论甚至更加不客观。 Jason 批评 Valor CEO 不该贬低一家曾经为公司提供过过桥融资的投资机构,同时认为 Day One 聘请 Quinn Emanuel 已经是过度升级。他更广泛的判断是:种子基金放弃按比例认购权、巨型基金却坚持维护这项权利,通常只是在描述各自的商业模式——“你可以放弃, …
10月10日
- Michael Arrington 本期讨论中最具可操作性的投资优势,不是再找一个表格指标,而是从创始人层面做心理筛选。 Arrington 的团队开展了一项持续一年的项目,每月约4小时,研究荣格和弗洛伊德的人格模式,一位朋友称之为“把心理学当武器”。他认为,适度的自恋可能驱动非凡成就,但应避开精神变态者;实际区分点在于,赞美会让对方产生依附,还是只会被解读为示弱。
- Arrington 最早的创业投资回报,来自报道积累的人脉和品味,但他明确区分了确信与确定。 Travis Kalanick 在一次车程中讲了3个想法后,他投了 Uber;他向 Airbnb 投入约10万美元,尽管自己并不“100%确定”;而在现有投资人反对后,他又差一点投出一笔类似规模的 Stripe 支票。这里的教训不是说每个结果都显而易见:“那些都是蠢钱投资”,它们 …
10月8日
- Rohan Pujara Rohan Pujara 避开那些共识资本同时涌入、推高进入价格、催生即时模仿者且利润率先天薄弱的种子期赛道。 他将种子期与成长期分开看:A轮及之后,跟随已经形成的势头可能合理;但在公司成立之初这么做,会让初创企业在还没站稳脚跟前,就与10个竞争对手陷入“刀口上的厮杀”。在他看来,Agent、基础设施模型、neolabs、数据中心、能源、芯片和国防目前都已拥挤;Valhalla 则在这些领 …
- Pujara 认为,VC职业化用害怕成为职业生涯污点的人,替代了敢于承担风险的人;他们更怕看起来判断错误,而不是亏钱。 他的手机里只有21个人,靠个人投资产生过超过10亿美元的 DPI;相对于50年的风投历史,这个数字少得惊人。他的结论刻意尖锐:回报的凸性让很多投资人凭运气成功一次,而可重复性暴露出真正优秀的人少之又少。
- Valhalla 在研究热门市场之前,先为与众不同的人定价。 Pujara 要找的是拥有独立人生轨迹、勇气、可信度、社交适应力和可见能量的创始人,而不是名校学历;他认为两极化的背调反馈,比不冷不热的认可更有信息量。“你应该让每个与你接触的人都留下持久印象”;一个所有人都只是喜欢的创始人,往往没那么有意思。
- Delphi Digital Valhalla 的集中投资模式将这套理念落实为一个异常聚焦的投资组合。 对于一支规模8000万—1亿美元的基金,Pujara 每年只想新增2—4笔非凡投资,并且可以开出1000万美元的种子轮支票;如果其中一个项目成为毫无争议的基金回报来源,他计划投入基金规模的20%—30%。另一种统计学逻辑——大约要投出30张支票,才更有机会捕获1—2个离群赢家—— …
- Rohan Pujara K2 Space 和 Jaza 是 Valhalla 反共识打法最清晰的证明。 当市场竞相复制小卫星的成功时,K2 押注大型、高功率卫星;3年半后,Pujara 称它仍没有真正的竞争者,已签下价值超过10亿美元的业务,并正以68亿美元估值融资。Jaza 在2017—2023年间用数年时间摸索出一套在撒哈拉以南非洲可行的电力模式,随后融资1亿美元,并实现约10 …
- Aftersort[?] 和 Truffle 展示了 Pujara 如何押注技术,同时不假装自己拥有完美的技术预见能力。 Aftersort[?] 为 LLM 的一个真实局限提供了有原则的解决方案;Truffle 则押注 Token 需求最终会超过集中式 AI 基础设施的承载能力,最早可能在2027年初显现,最坏情况下到2028年。它的个人 AI 设备、定制权重、供应链布局和3年领先优势,让它“可能 …
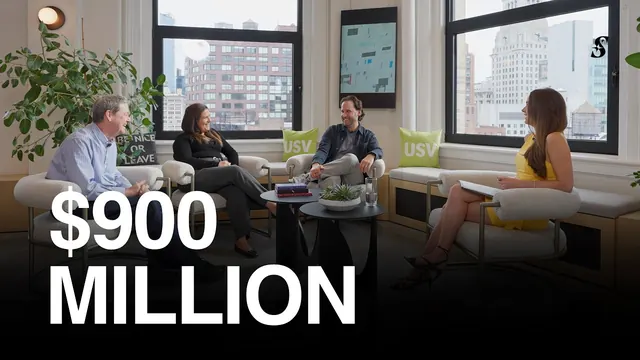
- Rebecca Kaden USV的9亿美元基金周期,是对更大轮次、更高扩张成本和更分化结果的自下而上回应,而不是为了凑够10亿美元的炫耀目标。 公司预计投资约30-40家,A轮单笔支票通常在1000万至3000万美元之间,种子期投资明显增加。Kaden说,几位LP反而让她意外地问:“你确定不应该再多募一些吗?”
- Sourcery USV认为,AI正进入2003年前后互联网基础设施建设完成后、应用层机会打开的阶段。 其明确押注的4个方向是AI应用、AI基础设施、物理AI和能源,最后一项目前已占组合约20-30%。核心判断是“结果更大,波动也更大”,而真正具有决定性的应用仍大多尚未出现。
- Fred Wilson USV不需要每个赢家都做到1万亿美元,因为在个位数十亿美元退出中持有早期股权,仍足以带来极高的基金回报。 但公司仍要求市场不断扩张,并越来越偏好排名前1-2的公司,因为价值聚集的速度更快,而不是押注第三或第四名。Wilson给出的校准是:USV很多最大赢家最终达到约100亿美元,少数离群值达到500亿美元或1000亿美元,而这已经带来了“巨额回报”。
10月5日
- Venky Ganesan Venky Ganesan 对过热 AI 市场的答案是继续下场,但改变仓位大小,而不是假装任何人都能精准判断拐点。 1996–97年退出互联网泡沫投资的机构错过了1997–99年,并在2000年重新入场;如今,每一笔种子轮支票都是“看它是否成为异类”的一张期权,只有等收入和可量化证据出现后才加大集中度。“一个点不是一条线。”
- 种子轮投资仍然存在,但核心 AI“新实验室”和1000万–2000万美元的应用层融资轮,让传统小基金的组合构建变得异常艰难。 Menlo会用部分种子轮支票买一张牌桌席位,因此对初始估值“有些无所谓”,真正的资本投入预计会在赢家显露后发生。对那些需要配置100万–300万美元的3000万–1亿美元基金而言,高位牌桌极其残酷——尽管顶尖管理人仍能胜出。
- 价格和持股都重要,但脱离结果规模、证据和投资渠道,二者都无法判断。 Venky宁愿持有一家万亿美元公司的2%,也不愿持有一家1亿美元公司的20%;Menlo持有Anthropic不到2%,却通过持续加码,让Anthropic的价值贡献达到Menlo一只基金的20%。一旦异类已经显而易见,“那里就没有alpha了”——游戏变成渠道和仓位大小——因此 …
- 结果规模的膨胀不能掩盖糟糕的组合数学,因为时间和稀释会共同侵蚀投资人回报。 Menlo测算,一笔种子轮仓位可能从10%降至退出时约3.5%–4%,也就是约60%的稀释;增长缓慢的公司还会拖累IRR,并需要更多融资和更大的期权池。由于AI公司要向Nvidia、超大规模云厂商和基础模型支付经济“税”,Venky认为,私募风投必须跑赢公开市场可获得的“Mag …
- 战略收购带来的“下行保护”很危险,因为买方没有义务保护股权结构。 Venky把今天对战略收购的信心与互联网泡沫时期收购尚无产品公司的做法相比较,并追问:既然买方可以直接雇走创始人,为什么还要尊重股权表?当回报达到30–50倍时,他倾向于卖出约10%–15%锁定收益,从而让剩余仓位可以持有更久;但只要仍与创始人保持一致,Menlo通常不会卖光全部 …
- AI的资本密集度可以支持更快部署,但不能废除基金年份风险。 Menlo Eight在2000–01年大约10个月内完成投资,至今仍是公司唯一一只没有返还资本的基金;其15亿美元的Menlo Nine和12亿美元的Menlo Ten也低于预期,并导致LP离开。LP如今要求DPI,但其中许多人同样需要AI敞口,以对冲那些重仓软件、正受到AI威 …
10月2日
- Santiago Roel Santos 假设中的2000亿美元 FTX 投资组合,是一则承销警示,而不是风险投资能力的证明。 Anthropic、SpaceX、Cursor、Solana 和 Robinhood 或许能让它成为历史上规模前五大的风险投资基金之一,但 Santiago 拒绝这一比较:“如果我有一个无限供给的资金水龙头”,把钱投遍所有公司,最后冒出几个赢家,并不能证明什么。更尖锐的泡沫信号在 …
- LP 开始把加密货币视为拥挤的 AI 之外的逆周期选择,尤其是在成长期金融科技领域。 主持人估计,市场上大约有60家加密货币相关成长型公司,其中许多围绕稳定币或代币化资产展开;相比之下,Coatue 新设的80亿美元基金可能只有约15个合适标的。5000万美元至50亿美元估值区间的资本尤其稀缺,而那些仍能接触到的早期 AI 基金,越来越常听到的回答是:“已经太晚了 …
9月30日
- Jake Paul Paul 将1亿美元的 Anti Fund 定义为一次尝试,旨在把触达能力、品牌经验和创始人资源转化为机构级创投回报。 他不接受“名人投资人”这一标签,要求用未来5年的 DPI 和 IRR 将他与 Sequoia 放在一起评判。基金采取杠铃策略,一端帮助创始人从零搭建公司,另一端押注已有验证、由成熟创始人领导的后期公司。Calacanis 将 OpenAI、Cognition 和 SpaceX 列 …
- All-In The Chainsmokers 的创投基金希望把资源优势制度化,但不假装名气可以替代创投工作。 基金聚焦早期和 A 轮的网络安全、AI、基础设施、深科技和医疗科技,通常以协作型“第六人”身份参与,贡献市场进入渠道和品牌建设。名气有助于项目来源,却也会带来 LP 的舆论风险;他们的应对方式,是用足够强的业绩数字回归,让怀疑者改变看法。
9月27日
- 于红 投资方法论部分干货密集:一级市场最重要的是 intellectual honesty 加复盘,因为周期太长——她举例说,杭州六小龙之一可能是 2014 年投的、到 2026 年才上市——“人很容易自我麻醉”。 她复盘一家错过后涨到 30 亿美元甚至更高、最后倒掉的英语公司,承认“太贵、市场不大”两条判断不成立(实际有上百万用户、家庭每年愿意花 1 万到 2 万元),据此投出火花思维;学 taste 必须 shadow 世界级合伙人,“跟错的人八年之后发现投的项目都不咋地”。
- 王兴的投资风格三条:极致长期主义(“五年十年还长期啊,三十年才是长期”)、慢思考(见创业者两小时起步)、投资纪律——每个项目都做最大外部股东,有 commitment 就尽可能多投。 于红提到智谱、宇树和一些 AI 上市公司作为例子。她投资最快乐的是验证判断(作业帮、满帮到百亿美元时,她说当时中国达到百亿美元的互联网公司只有 14 家),最痛苦的是 FOMO——她靠“打叉叉”式聚焦先后投中作业帮、满帮、Musical.ly(今日 TikTok)。
9月25日
- The a16z Show Olivia Moore 对投资者价值的判断,是本期最强的商业论断:“整个 Silicon Valley 最有价值的数据,就是谁对谁有信念。” a16z 的投资人至今每天都在询问别人是否认识曾与某位候选人共事的人。一个人在评估5份创业公司 offer 时,通常拿不到这类信号,但它可能决定你加入的是一艘火箭飞船,还是一家表现没那么好的公司。
- David Booth 发现人才的过往记录本身就是这套叙事的一部分:7年前,他向数百人发邮件询问“值得关注的人”;其中一个答案是 Russell Kaplan,当时是22岁的 Tesla 工程师,如今已是 Cognition 总裁。 结尾进一步串起这套范式:约2009年,Paul Graham 为尚未退出的 Sam Altman 背书;Ryan Hoover 为 Erik 背书;还有 Dwarkesh,Erik 说他当时25岁,据他所知从未有过工作。核心判断是,只要一个人足够聪明、有才华,就可能被受尊敬的人发 …
- 面对“为什么要把自己的 alpha 分享出去”的质疑,Erik 给出的答案是长期主义,投资人尤其应该留意:不要只给眼下正在融资的创始人背书,也要给那个两年或5年后才会融资的人背书。 等这位创始人最终融资时,Erik 说,他可能会记得最早相信自己的人,并优先联系对方。他的点题是:人们对最早相信自己的人的记忆,会“多一个数量级”——Airbnb 上市时,Brian Chesky 发文感谢 YC 和 Paul Graham,尽管后来的投资支票金额大得多。