AI原生应用商业化陷阱
探讨AI原生软件的毛利结构、增长挑战与付费意愿瓶颈
3个信源参与该主题的先锋
全部段落
10月26日
- Paul Copplestone 模型能力提升,正同时改善获客、激活和付费转化。 创始人称,Agent驱动的用户激活率接近100%,这类用户转为付费账户的比例也高于传统开发者。Paul说,一位客户在上线头几天就赚到了他估计约1万美元,这改变了他们对vibe coding的判断:“人们正在做出真正的东西,并靠它赚到真金白银。”
- swyx 在Supabase的优先级中,AI实验室和产品驱动增长都排在企业销售之前。 Swyx回忆,Supabase曾认为产品驱动增长可能会在1亿至2亿美元的规模触顶;如今他们问的是:“能做到10亿美元吗?20亿美元呢?”CPU短缺也让基础设施获取成为战略问题;随着新投资方CapitalG加入,Supabase正在考虑GCP以及与Alphabet建立更深层的关系 …
10月22日
10月21日
10月20日
- Christina Cacioppo Vanta目前选择自行承担 token 成本,而不是把费用转嫁给客户。 客户看到 Cloud token 被加价,就会问这个应用是否“比 Claude 好4倍”;按 token 定价会让应用直接与模型竞争,改用额度也掩盖不了这一点。目前25%的客户已使用 agent 流程;若Vanta能把这一比例提高到75%,她预计留存率和体验都会改善。“现在是使用 …
- 她认为,token 定价、为了低毛利而追求低毛利、为营销效应做 post-training(“说到底,主要是为了投资人”)以及 FDE 都被过度炒作。 她说,有些情况下 post-training 确实能降成本,某些企业部署也可能适合专属模型,但她怀疑把模型交给客户就是正确的最终形态。FDE往往只是换了个时髦标签的专业服务;八位数合同或许能支撑其商业模式,五位数和六位数合同的经济账则可能完全算不过来。被低估的是公司和客户背景,相 …
10月19日
- Jean-Denis Greze Town 放弃了一门首年营收略低于 100 万美元的生意,因为它的分销能力跑不过 incumbent。 Greze 原以为第 2 年营收可以达到 250万至300万美元,但年度采购周期和薄弱的口碑传播限制了增长复利,成熟服务商又开始采用 AI。它“在 AI 时代之前是一门好生意”,但没有团队想要的风投级增长轨迹。
- The a16z Show 模型中立和客户掌握自身上下文,是 Town 应对供应商竞争的防线。 Greze 希望客户能在大约 1 天内把记忆、联系人和数据迁走,并接受更低的切换成本。Rampell 认为,实验室的近期优先事项之外可能存在一个“金发姑娘区间”;Greze 则认为竞争只是“何时发生”,而非“是否发生”。
10月18日
10月12日
10月8日
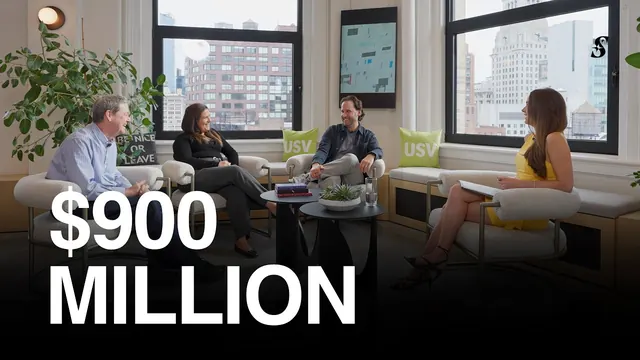
- Fred Wilson 软件开发变便宜了,但把软件做成一家拥有防御性的公司,所需资本可能比过去更多。 创业公司需要购买算力、在OpenAI、Anthropic和Gemini提供免费产品的情况下补贴推理成本,还要大举投入以摆脱大量易于复制的竞争者。Wilson给出的历史参照是:Twitter的融资从500万美元升至2500万美元,再到1亿美元;放到今天的市场,“乘以10”。
- Sourcery 收入增长速度不是USV判断产品市场匹配的首选证据,使用留存和持续的产品创新更重要。 年度订阅可以在用户尚未证明真正喜欢产品之前,就制造出亮眼的ARR。Kaden和Wilson的判断很直接:“试用行为处于绝对高位”,但“参与行为处于绝对低位”,投资人只能结合不完整的用户群数据、产品判断和团队迭代能力,推断行为是否可持续。
10月5日
- Olivia Moore 按流量看,消费级 AI 似乎已成熟,但按收入看仍处于快速变化中。 网页端和移动端合并排名中仅有11款产品新上榜,创该系列最低;但按消费者银行卡消费额排名的50款产品中,有29款并未出现在任何一个流量榜单上。Olivia 的结论是,当前消费级 AI 仍是“重度用户的游戏”(“power user game”),单看流量会漏掉许多已经实现真实变现的 …
- The a16z Show 广泛认知掩盖了一个极度集中的市场。 近一半美国人表示使用 AI,约25%认为自己几乎每天都会接触 AI,但据引用的 Yipit 样本,付费者仅约占4.5%。在这批付费用户中,前10%贡献超过一半收入,前1%贡献20%;前1%每月消费903美元,而中位数仅为25美元:“前10%的用户正在驱动这个市场。”
- Olivia Moore 规模化市场的突破口,可能在于帮助人们投入时间,而不只是节省时间。 当前消费额最高的用户明显偏向 n8n、Granola、Higgsfield 和 Manifold 等开发、效率与创意产品;早期智能体社区也将编程和技术自动化列为首要用例。Olivia 引用了公司董事 Eugenia 的一句话:“大多数人不是想节省时间,而是在寻找投入时间的方式。” …
- 订阅正在为当下昂贵的推理成本提供资金,但广告和交易费才更可能通向互联网级普及。 网页榜单中约85%的产品通过订阅变现,62%还使用积分或代币付费,只有13%提供广告或其他无需用户直接付费的模式。因此,Olivia 并不一定希望付费用户占比简单扩张:“我们已经不再需要人人购买 AI 订阅。”随着推理成本下降,广告和商业模式最终应会重新打开。
- The a16z Show 随着模型能力提升,可持续的价值正在转向界面、专有上下文和多人网络。 ChatGPT 仍在消费级使用量和收入上领先,但 Suno、ElevenLabs、Midjourney、Granola、WhisperFlow 和 Town 等专业产品仍拥有差异化工作流或重度用户经济性。Town 展示了潜在护城河:一封“99.9%像我”的邮件只需几秒修改,而一封 …
10月1日
9月28日
- Alex Mashrabov Higgsfield 在达到100万美元后18个月,年化收入突破10亿美元,快于 Cursor 的24个月;Alex Mashrabov称,公司“可能是仅次于 OpenAI 和 Anthropic 的全球第3家”。 口径是过去4周收入×13,年度合同按28天切片折算,只计算“已发生的收入”,不计入多年期企业订单;他说 OpenAI、Anthropic 和 CloudBell 都采用同一口径。企业收入略高于50%,移动端低于10%;尽管市场叙事强调亚洲,西方市场占比远超70%,按使用量计算最大 …
- 扩张曲线才是最具交易价值的核心数字:第12个月净收入留存率(NRR)超过300%,而且“在B2B SaaS里根本不会发生”。 第1个月流失率约30%,之后趋于稳定;但 Mashrabov 最喜欢的案例,是一位6个月前从每月99美元起步的客户,如今签下了“年合同金额超过600万美元”的订单——背后是AI原生电商广告主每周批量生成数百乃至数千条广告,以及一个规模超过100亿美元、由中国公司主导的短剧行业,正 …